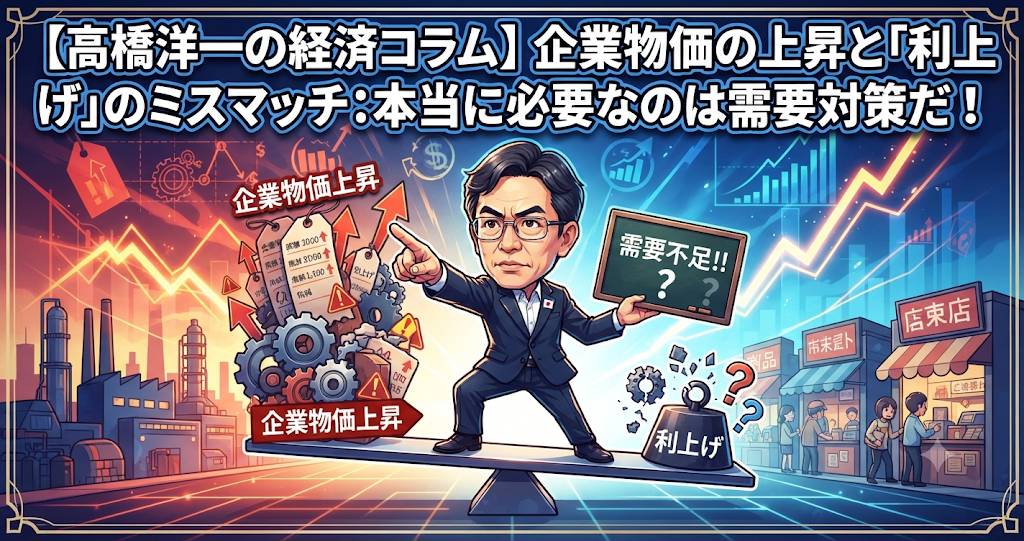
日銀が公表した7月の国内企業物価指数を巡り、経済学者・高橋洋一氏が自身の連載コラム(北國新聞デジタル)にて、足元の経済実態を無視した「利上げ路線」への強い懸念と、真に必要な経済政策について警鐘を鳴らしています。
その論説のポイントをわかりやすく整理して読み解いていきます。
1. 企業物価の上昇と消費者物価への影響
7月の国内企業物価指数(速報値)は前年同月比7.2%上昇となり、伸び率は6月からわずかに縮小したものの依然として高水準が続いています。
- 消費者物価への波及効果: 過去の研究データによると、企業物価が1%上昇した場合、数カ月から10カ月のラグを経て消費者物価を累積で0.2〜0.5%程度押し上げる傾向があります。
- マイルドなインフレの範囲: これを当てはめると、今冬から来年にかけて消費者物価が上乗せされる可能性はあるものの、それは「マイルドインフレーション」の範囲内にとどまるものであり、これだけで直ちに金融引き締め(利上げ)を正当化することはできません。
2. GDPギャップと「需要不足」の実態
さらに大きな問題として挙げられているのが、日本経済の足元の「需要不足」です。
- 冴えない内需とGDPギャップ: 直近の4〜6月期の実質GDP速報値では、民間消費がマイナスとなるなど内需の不振が目立ち、全体として大きな需要不足(GDPギャップ)が生じている状態です。
- 無理な利上げへの疑問: インフレ率が十分に上がっていない、あるいは需要が不足しているマクロ経済状況のもとで、利上げを優先すべきという一部の論調や日銀の姿勢について、高橋氏は「理解不能」「理由なき利上げに走っている」とバッサリと切り捨てています。
3. 今後の日本経済に本当に必要なこと
企業物価の上昇もピークアウトの兆しが見える中、これを口実にした強引な利上げは、低迷する民間設備投資(同四半期はマイナス4.6%と低調)などにさらなる冷や水を浴びせかねません。
本当に優先すべきなのは、インフレを抑え込むための引き締めではなく、冷え込んだ内需を温め、デフレに後戻りさせないための強力な「需要対策」であると強く訴えられています。
4. 「ととの独り言」:数字の表面だけでなく「実体経済」を見極める視点
物価の数字だけを見ると「インフレだから引き締めが必要だ」と感じてしまいがちですが、その裏にある個人の消費や企業の投資、そして全体の需要がどうなっているのかを冷静に分解していくことがいかに大切か思い知らされます。
表面的な物価の動きだけに振り回されず、日本経済の本当の足腰を強くするための正しい処方箋(需要対策や成長支援)がしっかりと実行されていくのか、引き続きニュースの数字の裏側まで丁寧に読み解いていきたいですね!
【今日のポイント】
- 企業物価と消費者物価: 7月の企業物価指数は上昇しつつも伸び率は縮小傾向。消費者物価への波及はマイルドな範囲に留まる見通し。
- 深刻な需要不足: 4〜6月期のGDPでも内需の弱さや大きなギャップが確認されており、需要対策の重要性が浮き彫りに。
- 利上げへの警鐘: 実体経済のモメンタムが弱い中で、理由なき利上げを急ぐことは日本経済に悪影響を及ぼすリスクが高い。
参考先
- 北國新聞デジタル:高橋洋一・政治経済ホントのところ【企業物価指数】利上げより需要対策を